| Tema | Tre azioni USA dopo la settimana delle vendite sull’intelligenza artificiale: rating e prezzo obiettivo a 12 mesi |
| Prezzi di riferimento | Chiusura di venerdì 16/10/2026 (Nasdaq e NYSE) |
| Contesto | Nasdaq 100 −5,5% nella settimana (ETF QQQ); Treasury 10 anni al 5,10% il 15/10/2026; attese di un rialzo dei tassi Fed dopo i prezzi alla produzione |
| Il più interessante | nVent: Compra, obiettivo 168 $ (+18,3%) |
| Il più rischioso | Semtech: Accumula, obiettivo 160 $ (+17,0%), solo come posizione satellite |
Due titoli venduti senza notizie negative e uno comprato per la ragione opposta. La settimana dal 12 al 16 ottobre ha colpito tutto ciò che è legato ai data center per l’intelligenza artificiale: il Nasdaq 100 ha perso il 5,5% e il 15 ottobre ha segnato il sesto ribasso in sette sedute. Hanno pesato due cose: ricavi trimestrali di Anthropic inferiori al ritmo di inizio anno, che hanno riacceso i dubbi sul ritorno degli investimenti in AI, e prezzi alla produzione più alti del previsto, che hanno rafforzato le scommesse su un rialzo dei tassi Fed. In cinque sedute Semtech ha perso il 27,0% e nVent il 15,2%, eppure entrambe avevano appena alzato le stime. Five Below, catena di negozi discount senza alcuna esposizione all’AI, ha guadagnato il 3,7%. Il punto che lega le tre valutazioni è questo: il mercato non sta rivedendo gli utili, sta rivedendo quanto pagarli.
Il quadro di sintesi
| Titolo | Prezzo 16/10 | Var. 12 mesi | P/E stimato* | Obiettivo 12 mesi | Potenziale | Rating |
|---|---|---|---|---|---|---|
| Semtech (SMTC) | 136,73 $ | +93,3% | 37,5x | 160 $ | +17,0% | Accumula |
| nVent (NVT) | 142,03 $ | +41,3% | 21,1x | 168 $ | +18,3% | Compra |
| Five Below (FIVE) | 222,72 $ | +46,6% | 21,7x | 245 $ | +10,0% | Accumula |
* Prezzo diviso per l’utile per azione rettificato atteso dal consenso: Semtech esercizio che chiude a gennaio 2027 (3,65 $); nVent anno 2027 (6,73 $); Five Below esercizio che chiude a gennaio 2027 (10,25 $).
Come sono costruiti rating e prezzi obiettivo
Per nVent e Five Below il prezzo obiettivo è il prodotto fra l’utile per azione atteso dal consenso e un multiplo prezzo/utili che ritengo sostenibile fra 12 mesi; il multiplo è una mia scelta e lo dichiaro titolo per titolo. Per Semtech questo metodo non funziona, perché quasi tutto il valore dipende dal piano al 2030 presentato dal management: uso due scenari sugli utili al 2030, li riporto a oggi con un costo del capitale del 15% e li peso. Il rating discende dal potenziale rispetto alla chiusura del 16 ottobre: Compra oltre il +15%, Accumula fra +8% e +15%, Mantieni fra −5% e +8%, Alleggerisci sotto il −5%. Per i titoli molto volatili, con beta superiore a 1,8, alzo la soglia del Compra al +25%: un potenziale del 17% non compensa oscillazioni giornaliere vicine al 10%. L’orizzonte è di 12 mesi e i dividendi non sono inclusi.
Semtech (SMTC): guidance alzata, titolo a −27% in cinque sedute

Semtech progetta chip analogici e mixed-signal. Il motore della crescita sono i circuiti che garantiscono l’integrità del segnale nelle connessioni ottiche e in rame ad alta velocità fra server e switch dei cluster di intelligenza artificiale. Il secondo trimestre dell’esercizio 2027 ha portato ricavi record per 341,9 milioni di dollari (+33%) e un utile rettificato di 0,71 dollari per azione, il 13,4% sopra le stime. Il 15 ottobre, all’investor day, la società ha alzato la guidance del terzo trimestre a 415-420 milioni di ricavi (da 405-415) e a 1,12-1,16 dollari di utile per azione (da 1,02-1,08), con un margine operativo rettificato del 33%. Ha poi presentato il piano al 2030: 3,2 miliardi di ricavi, di cui 2,1 dal data center, margine operativo al 48-50% e utile per azione fra 12,40 e 13,00 dollari.
Il mercato ha giudicato quel piano sotto le attese: il 15 ottobre il titolo è arrivato a perdere il 16,6% (minimo a 133,66 dollari) e ha chiuso a −10,0%, per poi cedere un altro 5,2% venerdì. Gli analisti restano positivi: Northland, che aveva declassato il titolo il 9 ottobre, è tornata a Outperform con obiettivo 186 dollari; Stifel ha tagliato l’obiettivo da 220 a 200 confermando il Buy. Il consenso di 15 analisti indica in media 217,07 dollari. Il mio obiettivo è più basso. Nello scenario base, con il piano centrato, 12,70 dollari di utile per 22 volte valgono 279 dollari a inizio 2030, cioè 203 dollari oggi; nello scenario prudente, con utili al 60% dell’obiettivo e 18 volte, il valore attuale è di 100 dollari. Pesando 60 e 40 ottengo 162 dollari, arrotondati a 160: +17,0%. Con un beta di 2,4 questo potenziale vale un Accumula, non un Compra.
Il grafico conferma la lettura. Il trend di fondo è ancora rialzista: il prezzo non ha mai chiuso sotto la media a 200 sedute negli ultimi 12 mesi, oggi a 121,92 dollari. Ma in una settimana sono saltate le medie a 20 e a 50 sedute, il MACD è sceso sotto la linea di segnale e i volumi delle ultime cinque sedute superano del 51% la media mensile, segno di vendite convinte e non di semplici prese di profitto. L’RSI a 34,4 è vicino all’ipervenduto senza esserlo. Finché tiene 133,66 è possibile un rimbalzo verso 156,80, la media a 50 sedute; sotto, il riferimento diventa la media a 200, l’11% più in basso.
nVent (NVT): i conti salgono, il prezzo scende sotto la media a 200 sedute

nVent produce armadi e contenitori per apparecchiature elettroniche e server, sistemi di raffreddamento e componenti per la distribuzione di energia. Il data center è diventato il primo motore di crescita, in particolare il raffreddamento a liquido dei rack ad alta densità. Il secondo trimestre 2026, pubblicato il 31 luglio, è stato il migliore della sua storia: vendite a 1.471,3 milioni di dollari (+53%, +47% a perimetro costante), utile rettificato di 1,45 dollari per azione (+69%, il 23,8% sopra le stime), margine operativo rettificato al 21,9% e free cash flow di 167,3 milioni (+125%). La guidance 2026 è stata alzata a una crescita organica del 32-34% (da 21-23%) e a un utile per azione rettificato di 5,00-5,10 dollari (da 4,45-4,55). Il 1° ottobre la società ha chiuso l’acquisizione di Maverick Power per 1,75 miliardi, più fino a 550 milioni legati ai risultati 2027-2028.
Il calo della settimana (−5,4% il 14 ottobre, −4,6% il 15) non ha cause societarie. Gli analisti si sono mossi in direzione opposta al prezzo: Citi ha alzato l’obiettivo da 215 a 228 dollari e Seaport da 215 a 225 il 12 ottobre, RBC ha confermato Buy a 208 e Bernstein Buy a 229. Il consenso di 19 analisti indica in media 205,56 dollari. Applico 25 volte all’utile 2027 atteso di 6,73 dollari (+30,4% sul 2026): 168 dollari, +18,3%. È un multiplo che resta sotto il tasso di crescita degli utili, quindi prudente per un gruppo industriale con beta 1,34. Ne discende un Compra.
Tecnicamente nVent è il caso più delicato dei tre. Venerdì il titolo ha chiuso a 142,03 dollari, per la prima volta in 12 mesi sotto la media a 200 sedute (143,44). Da giugno si muove in un canale laterale fra 131 e 185 dollari e la media a 50 sedute si è appiattita: il trend primario resta positivo ma ha perso forza. RSI a 34,2 e volumi del 32% sopra la media confermano la pressione in vendita. Una chiusura settimanale sotto 139,10 aprirebbe la strada al minimo di luglio a 130,97; il ritorno sopra 152,72 lo riporterebbe dentro il canale. Lo spartiacque sono i conti del terzo trimestre, il 30 ottobre.
Five Below (FIVE): fuori dal tema AI, con un potenziale più contenuto
Five Below gestisce 2.022 negozi discount in 46 stati americani, rivolti soprattutto a ragazzi e famiglie, e ne apre circa 150 l’anno. Il secondo trimestre dell’esercizio 2026, pubblicato il 2 settembre, ha portato vendite per 1,26 miliardi di dollari (+22,9%), vendite a parità di negozi in crescita del 14,1% e un utile rettificato di 1,68 dollari per azione contro 0,81, il 18,4% sopra le stime. Attenzione all’utile contabile di 3,99 dollari: include 163,6 milioni di rimborsi sui dazi IEEPA, che non si ripeteranno, e rende fuorviante qualsiasi P/E calcolato sugli utili di bilancio. La guidance annuale è stata alzata: vendite fra 5,63 e 5,71 miliardi, crescita a parità di negozi del 10-12% (da 6-8%) e utile rettificato fra 9,83 e 10,31 dollari. La società non ha debito finanziario.
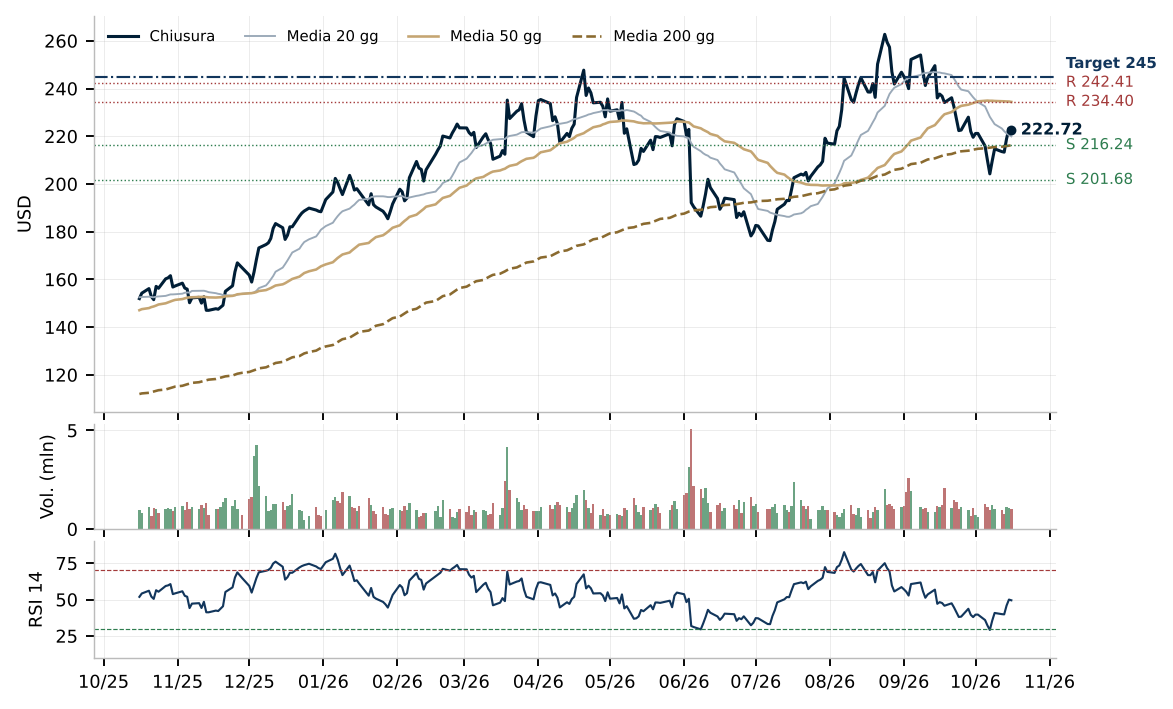
Dal massimo del 24 agosto a 263,88 dollari il titolo ha corretto del 23,6% fino al minimo del 7 ottobre, per poi recuperare. Gli analisti sono divisi: Goldman Sachs, Telsey e Bernstein hanno raccomandazioni Buy con obiettivi fra 272 e 306 dollari, Barclays ed Evercore sono a Hold con 254 e 250. Applico 24 volte all’utile atteso dal consenso per l’esercizio in corso, 10,25 dollari: 245 dollari, +10,0%, quindi Accumula. Il premio di multiplo è giustificato dalle nuove aperture e dal bilancio senza debiti, ma resto sotto il consenso (309,05 dollari di media, rilevazione del 29 settembre) perché la crescita degli utili di quest’anno, +53,6%, parte da un confronto facile e sarà difficile da ripetere.
Il grafico è il più costruttivo dei tre. Dal 14 ottobre il titolo è tornato sopra la media a 200 sedute (216,24) e sopra quella a 20, e il MACD ha incrociato al rialzo la linea di segnale. Mancano però due conferme: la media a 50 sedute a 234,40 è la prima resistenza e il rimbalzo avviene con volumi nella media. L’oscillazione giornaliera vale il 3,8% del prezzo, meno della metà di Semtech. Sopra 234,40 il passo successivo è 242,41; sotto 216,24 il titolo tornerebbe in area 200.
La mia view
Se dovessi scegliere un solo titolo dei tre sceglierei nVent. È quello in cui la distanza fra conti e prezzo è più netta: guidance alzata di oltre 10 punti di crescita, acquisizione chiusa, analisti che alzano gli obiettivi mentre il titolo scende, e un multiplo di 21 volte gli utili 2027 che non chiede miracoli. La rottura della media a 200 sedute però non va ignorata, e il consenso sull’utile 2026 (5,16 dollari) è già sopra il massimo della guidance: il mercato si aspetta un nuovo rialzo il 30 ottobre. Per questo entrerei con metà della posizione ora e metà dopo i conti. Semtech ha il potenziale più alto sulla carta ma è una scommessa sul piano 2030, con il titolo a 37 volte gli utili di quest’anno e 18,6 milioni di dollari di azioni vendute dagli insider negli ultimi 12 mesi senza acquisti: la costruirei solo come posizione satellite, in tre tranche, una ora, una in area 122-134 e una sul ritorno sopra 156,80. Five Below è la diversificazione: meno potenziale, meno volatilità e nessun legame con il ciclo dei data center, da accumulare preferibilmente sotto i 220 dollari.
Un avvertimento di metodo: i tre titoli sono quotati in dollari, e per chi investe in euro il risultato dipende anche dal cambio. E il multiplo che applico è una scelta, non un dato: con il Treasury decennale sopra il 5% e il mercato che sconta un possibile rialzo dei tassi, un errore di due punti sul P/E sposta l’obiettivo di circa l’8% per nVent e Five Below. I rating vanno letti prima di tutto come una classifica relativa.
Fonti e date di rilevazione. Prezzi, variazioni, medie mobili, RSI, MACD, volumi e grafici: Twelve Data, chiusure giornaliere dal 16 ottobre 2025 al 16 ottobre 2026, elaborazione DoppioMinimo.com; capitalizzazione e beta: Financial Modeling Prep, 16 ottobre 2026. Consenso degli analisti, obiettivi medi e stime sull’utile per azione: stockanalysis.com su dati S&P Global (Semtech 16 ottobre, nVent 15 ottobre, Five Below 29 settembre 2026). Contesto di mercato: Trading Economics, 15 ottobre 2026; Treasury 10 anni: FRED, 15 ottobre 2026. Semtech: Form 8-K del 15 ottobre 2026 (guidance Q3 e piano FY2030); Yahoo Finance, 16 ottobre 2026 (Northland, guidance precedente); GuruFocus, 15 ottobre 2026 (vendite degli insider); QuiverQuant, 12 ottobre 2026 (declassamento Northland e risultati Q2). nVent: comunicato risultati Q2 2026 (Form 8-K, 31 luglio 2026); comunicato sul closing di Maverick Power (1° ottobre 2026); annuncio della data dei risultati Q3 (16 ottobre 2026). Five Below: comunicato risultati Q2 dell’esercizio 2026 (Form 8-K, 2 settembre 2026). I multipli applicati, gli scenari su Semtech e i prezzi obiettivo sono elaborazioni dell’autore.
Andrea Angelini
Nota su rating e prezzi obiettivo. Rating e prezzi obiettivo sono opinioni personali dell’autore, elaborate il 17 ottobre 2026 sui prezzi di chiusura del 16 ottobre 2026, con orizzonte di 12 mesi e secondo il metodo descritto nell’articolo (per nVent e Five Below utile per azione atteso dal consenso moltiplicato per un P/E scelto dall’autore; per Semtech media ponderata di due scenari sugli utili al 2030 attualizzati al 15%). Scala: Compra, potenziale superiore al +15% (al +25% per i titoli con beta superiore a 1,8); Accumula, fra +8% e +15% (fra +8% e +25% per i titoli con beta superiore a 1,8); Mantieni, fra −5% e +8%; Alleggerisci, inferiore al −5%. L’autore, direttamente o nell’ambito della propria attività professionale, può detenere o consigliare posizioni sugli strumenti citati.
Per approfondire
Sei azioni sotto la lente: rating e prezzi obiettivo per Amphenol, Newmont, Visa, SAP, Keysight e ConocoPhillips
Arista Networks: la rete dell’intelligenza artificiale al primo posto della selezione
ASML: fondamentali da primato, grafico in correzione. Cosa aspettarsi dal 14 ottobre
Disclaimer. Il presente contenuto ha finalità esclusivamente informative e didattiche e non costituisce ricerca in materia di investimenti ai sensi della Direttiva 2014/65/UE (MiFID II), né consulenza finanziaria, raccomandazione personalizzata o sollecitazione all’acquisto o alla vendita di strumenti finanziari. Le opinioni espresse sono personali dell’autore e non impegnano in alcun modo l’intermediario di appartenenza. I rendimenti passati non sono indicativi di quelli futuri. Prima di assumere qualsiasi decisione di investimento si raccomanda di valutare la propria situazione patrimoniale, gli obiettivi e la tolleranza al rischio, avvalendosi del proprio consulente. A cura di Andrea Angelini, Global Wealth Advisor.